

Was ist die CSRD?
Corporate Sustainability Reporting Directive (CSRD)
Seit dem 05.01.2023 verpflichtet die Corporate Sustainability Reporting Directive (CSRD) Unternehmen zu einer Nachhaltigkeitsberichterstattung. Sie löste die bisherige Non-Financial Reporting Directive (NFRD) ab. Ziel der CSRD ist es, Nachhaltigkeitsinformationen in der gesamten EU transparenter, konsistenter und besser vergleichbar zu machen – für Investoren, Kunden, Aufsichtsbehörden und die Öffentlichkeit gleichermaßen.
Die CSRD beschreibt als Richtlinie nur den rechtlichen Rahmen: wer berichten muss, ab wann und in welcher Form. Was inhaltlich berichtet werden muss, legen die European Sustainability Reporting Standards (ESRS) fest, die als eigenständige, unmittelbar verbindliche Verordnung neben der CSRD stehen. Die beiden Regelwerke greifen ineinander: Ohne CSRD gäbe es keine Berichtspflicht, ohne ESRS keinen einheitlichen Inhalt dieser Pflicht.
Die Ergebnisse werden in einem eigenen Abschnitt des Lageberichts veröffentlicht, der Nachhaltigkeitserklärung. Sie wird von einem Wirtschaftsprüfer geprüft.
Der ursprünglich große Kreis an berichtspflichtigen Unternehmen wurde mit dem Omnibus-Vereinfachungspaket – dem EU-Gesetzgebungspaket zum Abbau von Berichtspflichten (Richtlinie (EU) 2026/470) – deutlich verkleinert. Unternehmen unterhalb der folgenden Schwellenwerte sind künftig nicht mehr direkt zur Erstellung einer Nachhaltigkeitserklärung verpflichtet.
Aktuell maßgebliche Schwellenwerte (Richtlinie (EU) 2026/470, in Kraft seit 18.03.2026):
EU-Unternehmen sind ab dem Geschäftsjahr 2027 berichtspflichtig, wenn sie kumulativ beide Kriterien erfüllen:
• mehr als 1.000 Beschäftigte, und
• mehr als 450 Mio. € Nettoumsatz
Drittstaaten-Unternehmen (Sitz außerhalb der EU) sind berichtspflichtig, wenn sie
• mehr als 450 Mio. € Umsatz innerhalb der EU erzielen, und
• über eine EU-Tochtergesellschaft oder EU-Zweigniederlassung mit mehr als 200 Mio. € Umsatz verfügen.
Die nationale Umsetzung in deutsches Recht muss bis zum 19.03.2027 erfolgen; bis dahin gilt in Deutschland eine Übergangsphase, in der sich Unternehmen bereits auf die neuen Werte einstellen können, aber noch keine abschließende nationale Rechtsgrundlage vorfinden.
Unter der CSRD müssen Unternehmen ihre Nachhaltigkeitsinformationen als eigenen Abschnitt in den Lagebericht integrieren – die sogenannte Nachhaltigkeitserklärung. Der Lagebericht ist der Teil des Geschäftsberichts, der neben dem Jahresabschluss zusätzliche Angaben zur wirtschaftlichen Lage und Entwicklung enthält.
Inhaltlich erfolgt die Berichterstattung nach den verbindlichen European Sustainability Reporting Standards (ESRS). Formal muss der Bericht zusätzlich im ESEF-Format (European Single Electronic Format) erstellt werden – einem europaweit einheitlichen elektronischen Berichtsformat. Innerhalb dieses Formats werden die berichteten Kennzahlen per XBRL-Tagging (XBRL = eXtensible Business Reporting Language) maschinenlesbar ausgezeichnet: Jeder Datenpunkt erhält ein digitales „Etikett“, mit dem Behörden, Investoren und Analysesoftware die Daten automatisiert auslesen und vergleichen können. Die technischen Vorgaben zum XBRL-Tagging werden derzeit überarbeitet.
Eine finale, angepasste Taxonomie wird bis Ende 2026 erwartet.
- Mehr Infos: ESRS-Standards im Detail
- Download: ESG Handbook 2026
- Blog: Ein kurzer Überblick über die CSRD
- Blog: CSRD for small- and medium-sized companies
- Blog: Update: EU-Omnibus Initiative
- Webinare & Trainings: Praxisnahes Wissen zu ESRS und CSRD – live oder on demand
Nachhaltigkeit bleibt relevant
Ihr Unternehmen liegt unter den Schwellenwerten?
Sie sind nicht (mehr) direkt berichtspflichtig – das Thema ist damit aber oft nicht erledigt. Kunden, Banken und Investoren fragen weiterhin Nachhaltigkeitsdaten an, und viele Unternehmen möchten ESG (Umwelt, Soziales, Unternehmensführung) ohnehin als Steuerungsinstrument nutzen. Für eine freiwillige Berichterstattung gibt es allgemein zwei Wege:
Freiwilliger Standard (Voluntary Standard, VS)
Ein schlanker Standard für Unternehmen, die nicht CSRD-pflichtig sind. Er eignet sich, wenn Sie Anfragen aus der Lieferkette strukturiert beantworten und mit überschaubarem Aufwand starten möchten.
Freiwilliger Bericht in Anlehnung an die ESRS
Freiwillig nach ESRS berichten: Nutzen Sie ESG als Steuerungsinstrument, erfüllen Sie Datenanforderungen Ihrer Geschäftspartner und entwickeln Sie Ihre Nachhaltigkeitsdaten systematisch weiter.
Ist Ihr Unternehmen berichtspflichtig?
Kontaktieren Sie uns für ein erstes Gespräch, um die Herausforderungen der CSRD zielgerichtet anzugehen
+49 8192 99 7 33-20
Prüfung
Woran Erstberichte häufig hängen bleiben – und wie Sie das vermeiden
Ein CSRD-Bericht, die Nachhaltigkeitserklärung im Lagebericht, wird danach bewertet, ob die getätigten Aussagen im Rahmen der Prüfung nachvollziehbar belegt werden kann und ausreichend dokumentiert ist.
Aus unserer Projekterfahrung mit Erstberichten zeigen sich dabei immer wieder dieselben fünf Schwachstellen:
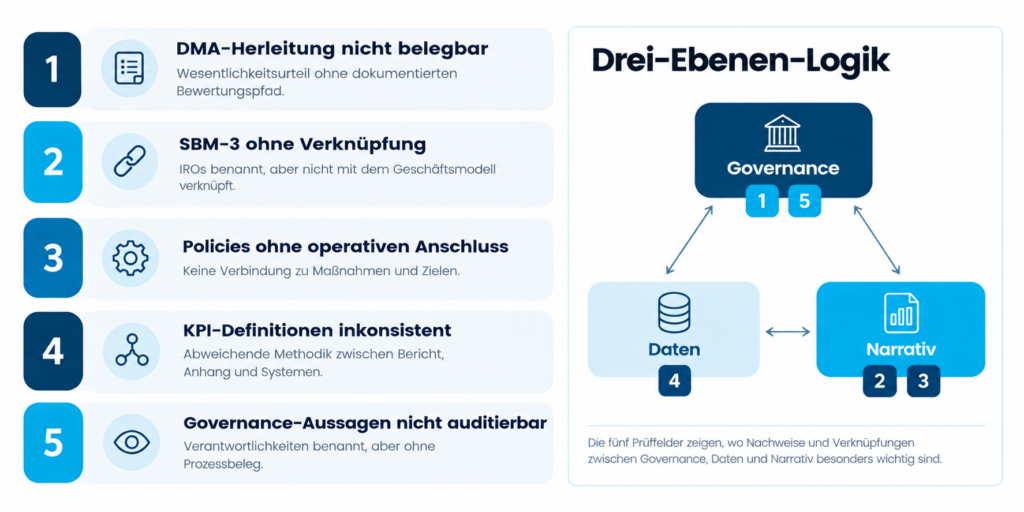
Entscheidend ist nicht die Menge der Daten, sondern ihr Zusammenhang. Erst die nachvollziehbare Verknüpfung von Wesentlichkeitsanalyse, Richtlinien, Maßnahmen, Zielen und Kennzahlen macht die Nachhaltigkeitsberichterstattung prüfbar. Fehlt diese Verbindung, bleiben Angaben lückenhaft, Maßnahmen ohne klaren Zielbezug und Aussagen für Wirtschaftsprüfende schwer nachvollziehbar.
Ein prüfbarer Bericht folgt daher einer durchgängigen Kette – von der Wesentlichkeitsanalyse bis zur Kennzahl.
Services
Der DFGE-Lösungsansatz – prüfungsfest zum CSRD-Bericht
Der Startpunkt ist die doppelte Wesentlichkeitsanalyse (DMA, Double Materiality Assessment): Sie identifiziert die für Ihr Unternehmen relevanten Nachhaltigkeitsthemen und bewertet deren Auswirkungen, Chancen und Risiken – sowohl aus Sicht der Auswirkungen Ihres Unternehmens auf Umwelt und Gesellschaft als auch aus finanzieller Sicht.
Was Sie am Ende haben: Eine methodisch dokumentierte, prüfungsfähige Darstellung der Wesentlichkeitsergebnisse mit klarer Begründung für jedes einbezogene und jedes ausgeschlossene Thema – die Grundlage für alle folgenden Schritte Ihrer Nachhaltigkeitserklärung.
Auf die Wesentlichkeitsanalyse folgt der Umsetzungsplan. Wir identifizieren die relevanten ESRS-Datenpunkte, gleichen sie mit Ihren vorhandenen Informationen ab und zeigen Lücken sowie Handlungsbedarf auf. Daraus entwickeln wir eine individuelle Roadmap für den Weg zum technischen CSRD-Bericht – mit klaren Meilensteinen und realistischer Planung.
Was Sie am Ende haben: Eine fundierte Status-quo-Analyse, eine transparente Übersicht der Datenlücken sowie ein konkreter Fahrplan inklusive Zeit-, Aufwands- und Kosteneinschätzung.
Im dritten Schritt erstellen wir den vollständigen, prüfungsfähigen technischen CSRD-Bericht. Wir definieren Dokumentations- und Nachweisanforderungen, stellen passende Templates und Werkzeuge bereit und prüfen die Angaben auf Nachvollziehbarkeit und Konsistenz. Bei Bedarf unterstützen wir softwaregestützt und technologieoffen – ohne Bindung an ein bestimmtes Tool.
Was Sie am Ende haben: Ein konsistenter, prüfungsfähiger CSRD-Bericht inklusive der erforderlichen Nachweise und Dokumentationen für die Wirtschaftsprüfung.
Zubuchbare Bausteine – passgenau erweitern
Über die drei Module hinaus lässt sich Ihr CSRD-Projekt um spezifische Bausteine erweitern – einzeln zubuchbar, je nach Ambitionsniveau und Reifegrad Ihres Unternehmens.
Alle Bausteine sind flexibel mit unseren Modulen kombinierbar – sprechen Sie uns an.
Ihre Vorteile
Warum Sie sich bei der CSRD an die DFGE wenden sollten
-
Nahbare, persönliche Beratung: Feste Ansprechpartner statt wechselnder Projektteams – wir begleiten Sie durchgängig, nicht nur punktuell.
-
Prüfungsfähige Methodik als Standard, nicht als Aufpreis: Wir arbeiten mit der Prüferperspektive und einer detaillierten Prozessdokumentation. Beides gehört zum Grundleistungsumfang jedes Projekts.
- Technologieoffen: Bei Bedarf softwaregestützt, ohne Bindung an bestimmte Tools. Sie entscheiden, welche Lösungen zu Ihrer Systemlandschaft passen.
- Gewachsenes ESG-Fundament: Unsere Forschungstradition und langjährige Erfahrung mit CO₂-Bilanzen, ESG-Ratings und Plattformen wie EcoVadis und CDP verbinden methodische Tiefe mit fundierter Berichtsexpertise.
-
Über 25 Jahre Erfahrung: Wir begleiten insbesondere mittelständische Unternehmen bei Nachhaltigkeitsprojekten und Berichten nach internationalen Standards wie TCFD, GRI und UNGC – lange vor Einführung der CSRD.
FAQ | Häufig gestellte Fragen zur CSRD
1. Ab wann muss mein Unternehmen nach CSRD berichten?
Kurz gesagt: EU-Unternehmen berichten ab dem Geschäftsjahr 2027, wenn sie mehr als 1.000 Beschäftigte und mehr als 450 Mio. € Nettoumsatz haben; beide Kriterien müssen erfüllt sein. Für Drittstaaten-Unternehmen gelten eigene Schwellenwerte. Alle Kriterien im Detail finden Sie im Abschnitt „Wer ist betroffen?“. Die Umsetzung in deutsches Recht ist bis zum 19.03.2027 vorgesehen; bis dahin gilt in Deutschland eine Übergangsphase ohne abschließende nationale Rechtsgrundlage. Wer knapp unter den Schwellenwerten liegt, sollte die eigene Entwicklung im Blick behalten und rechtzeitig klären, ob eine Betroffenheit möglich ist.
2. Was kostet ein CSRD-Bericht?
Eine pauschale Zahl wäre unseriös, denn die Kosten hängen vor allem von Ihrem Ausgangspunkt ab. Die wichtigsten Kostentreiber sind die Zahl der wesentlichen Themen, die Verfügbarkeit Ihrer Daten, die Komplexität Ihrer Unternehmensstruktur (z. B. Zahl der Gesellschaften und Standorte) und vorhandene ESG-Vorarbeiten wie ein Carbon Footprint oder frühere Nachhaltigkeitsberichte. Grundsätzlich fallen vier Kostenarten an: einmalige Einrichtungskosten (Prozesse, Datenerhebung, interne Kapazitäten), laufende jährliche Berichtskosten (Personal und externe Beratung), die Kosten der externen Prüfung durch Ihren Wirtschaftsprüfer sowie die Kosten für die digitale Auszeichnung (XBRL-Tagging). Die Vereinfachung der ESRS zielt darauf, den Aufwand gegenüber der ersten Fassung zu senken. Verlässliche Zahlen liefert Modul 2, der Umsetzungsplan: Er enthält eine belastbare Aufwands- und Kosteneinschätzung, bevor Sie Zeit und Budget einsetzen. Im kostenlosen Erstgespräch ordnen wir Ihre Ausgangslage grob ein.
3. Muss die Nachhaltigkeitserklärung extern geprüft werden?
Kurz gesagt: Ja. Die Nachhaltigkeitserklärung im Lagebericht muss durch einen Wirtschaftsprüfer mit begrenzter Prüfungssicherheit (Limited Assurance) geprüft werden. Dabei bestätigt der Prüfer in negativer Form, dass ihm keine Anhaltspunkte für wesentliche Fehler aufgefallen sind. Geprüft werden nach der CSRD nicht nur die Angaben selbst, sondern auch die Übereinstimmung mit den ESRS, der Prozess, mit dem das Unternehmen die berichteten Informationen ermittelt hat (in der Praxis vor allem die Wesentlichkeitsanalyse), und die digitale Auszeichnung der Angaben. Deshalb ist die Dokumentation dieser Prozesse so wichtig – mehr dazu im Abschnitt „Woran Erstberichte in der Prüfung häufig hängen bleiben“. Der Nachhaltigkeitsbericht für die externe Kommunikation ist davon getrennt und nicht Gegenstand der Prüfung.
4. Was bedeutet XBRL-Tagging und warum betrifft es meine Nachhaltigkeitserklärung?
XBRL-Tagging macht die Kennzahlen Ihrer Nachhaltigkeitserklärung maschinenlesbar. Grundlage ist die XBRL-Taxonomie – das technische Regelwerk, das festlegt, welches digitale Etikett welchem Datenpunkt der ESRS entspricht. Erst dadurch können Behörden, Investoren und Analysesoftware Daten über Unternehmen und Länder hinweg automatisch vergleichen. Für Sie heißt das: Die Auszeichnung erfolgt im ESEF-Format, sie ist Teil der Prüfung durch den Wirtschaftsprüfer, und Sie brauchen dafür Software oder einen Dienstleister. Eine finale, an die vereinfachten ESRS angepasste Taxonomie wird bis Ende 2026 erwartet (Stand: Oktober 2026). Planen Sie das Tagging von Beginn an mit ein, damit es am Ende des Projekts nicht zum Engpass wird.
5. Wie lange dauert die Umsetzung bis zur ersten prüfungsfähigen Nachhaltigkeitserklärung?
Das hängt stark vom Startpunkt ab. Unternehmen ohne bestehende Nachhaltigkeitsstrukturen sollten für die doppelte Wesentlichkeitsanalyse, den Umsetzungsplan und die Erstberichtserstellung mindestens 12 Monate einplanen – abhängig von Datenverfügbarkeit, Konzernkomplexität und vorhandenen ESG-Vorarbeiten wie früheren freiwilligen Nachhaltigkeitsberichten oder CO_2-Bilanzen. Unternehmen mit belastbaren Vorarbeiten kommen häufig schneller zum Ziel, während stark diversifizierte Konzerne mit komplexen Lieferketten tendenziell mehr Zeit benötigen. Ein früher Start schafft in jedem Fall Zeitpuffer für die anschließende Prüfungsvorbereitung und verhindert Zeitdruck kurz vor der Berichtserstellung und der Prüfung.
