

Was sind die ESRS?
European Sustainability Reporting Standards (ESRS)
Die European Sustainability Reporting Standards (ESRS) sind die verbindlichen EU-Standards für die Nachhaltigkeitsberichterstattung. Sie legen fest, was und wie Unternehmen zu Umwelt-, Sozial- und Governance-Themen berichten müssen – von Treibhausgasemissionen und Arbeitsbedingungen in der Lieferkette bis hin zu Antikorruptionsmaßnahmen.
Ziel der ESRS ist es, Nachhaltigkeitsinformationen europaweit vergleichbar und belastbar zu machen – ähnlich wie internationale Rechnungslegungsstandards für die Finanzberichterstattung.
Fachlich entwickelt werden die ESRS von der European Financial Reporting Advisory Group (EFRAG). Rechtsverbindlich werden sie durch den Erlass der Standards als Delegierte Verordnung durch die EU-Kommission.
Wichtig für die Einordnung: Die ESRS regeln das Wie der Nachhaltigkeitsberichterstattung – also Inhalte, Struktur und Detailtiefe. Wer berichtspflichtig ist und ab wann, regelt hingegen die Corporate Sustainability Reporting Directive (CSRD). Die relevanten Schwellenwerte und Fristen finden Sie auf unserer CSRD-Seite.
- Sie wollen wissen, ob Sie berichtspflichtig sind? Geltungsbereich, Schwellenwerte und unser Leistungsportfolio finden Sie auf der CSRD-Seite.
- Blogpost: ESRS E1 und die Anforderungen an den Corporate Carbon Footprint
- Blogpost: Umsetzung des ESRS S1 – Eigene Belegschaft
- Webinare & Trainings: Praxisnahes Wissen zu ESRS und CSRD – live oder on demand
Der Aufbau der ESRS
12 Standards in 4 Gruppen
Die ESRS bestehen aus 12 Einzelstandards, die in vier Gruppen gegliedert sind. Nicht jeder Standard ist für jedes Unternehmen gleich relevant: Nur die beiden übergreifenden Standards sind für alle Berichtspflichtigen verbindlich, die zehn Themenstandards unterliegen der doppelten Wesentlichkeitsanalyse – der Prüfung, welche Nachhaltigkeitsthemen für das eigene Geschäft und dessen Stakeholder tatsächlich relevant sind. Nur als wesentlich eingestufte Themen müssen im Detail berichtet werden.
Umwelt (E1-E5)
- ESRS E1 | Klimawandel – Treibhausgasemissionen, Klimaziele, Transitionspläne
- ESRS E2 | Umweltverschmutzung – Luft-, Wasser- und Bodenverschmutzung, Schadstoffe
- ESRS E3 | Wasser- und Meeresressourcen – Wasserverbrauch, -entnahme und -einleitung
- ESRS E4 | Biodiversität und Ökosysteme – Auswirkungen auf Artenvielfalt und Lebensräume
- ESRS E5 | Ressourcennutzung und Kreislaufwirtschaft – Materialeinsatz, Abfall, Recyclingfähigkeit
Soziales (S1-S4)
- ESRS S1 | Eigene Belegschaft – Arbeitsbedingungen, Diversität, Gesundheit & Sicherheit
- ESRS S2 | Beschäftigte in der Wertschöpfungskette – Arbeitsbedingungen bei Lieferanten und Partnern
- ESRS S3 | Betroffene Gemeinschaften – Auswirkungen auf lokale Gemeinschaften
- ESRS S4 | Verbraucher und Endnutzer – Produktsicherheit, Datenschutz, verantwortungsvolles Marketing
Governance (G1)
NEU: Das DFGE ESG Handbook 2026
Ein Leitfaden entlang der ESRS
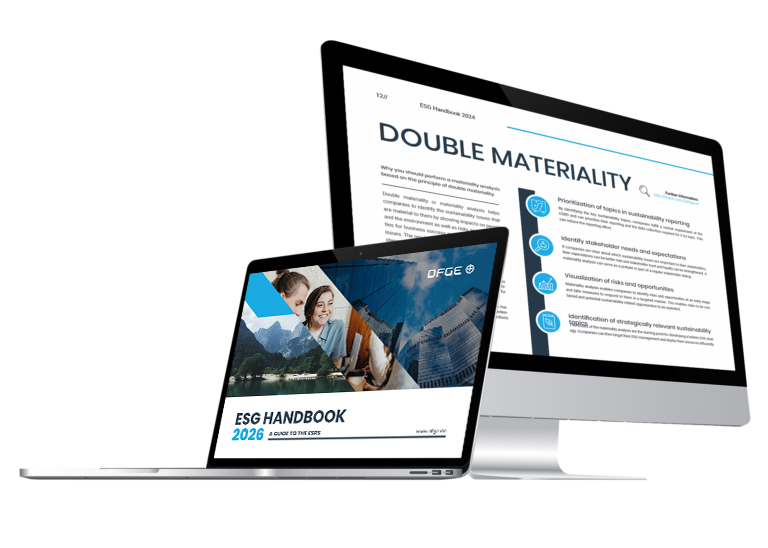
Unser brandneues ESG Handbook 2026 enthält eine Einführung in die CSRD und ESRS-Standards sowie Datenblätter mit Definitionen und Handlungsempfehlungen, die Ihnen helfen sollen, Ihre Fragen zur sich rasch entwickelnden ESG-Landschaft zu beantworten und einen Überblick über die ESRS-Standards zu bekommen.
Kurzübersicht zum regulatorischen Stand
Vom ersten ESRS-Set zur aktuellen Fassung
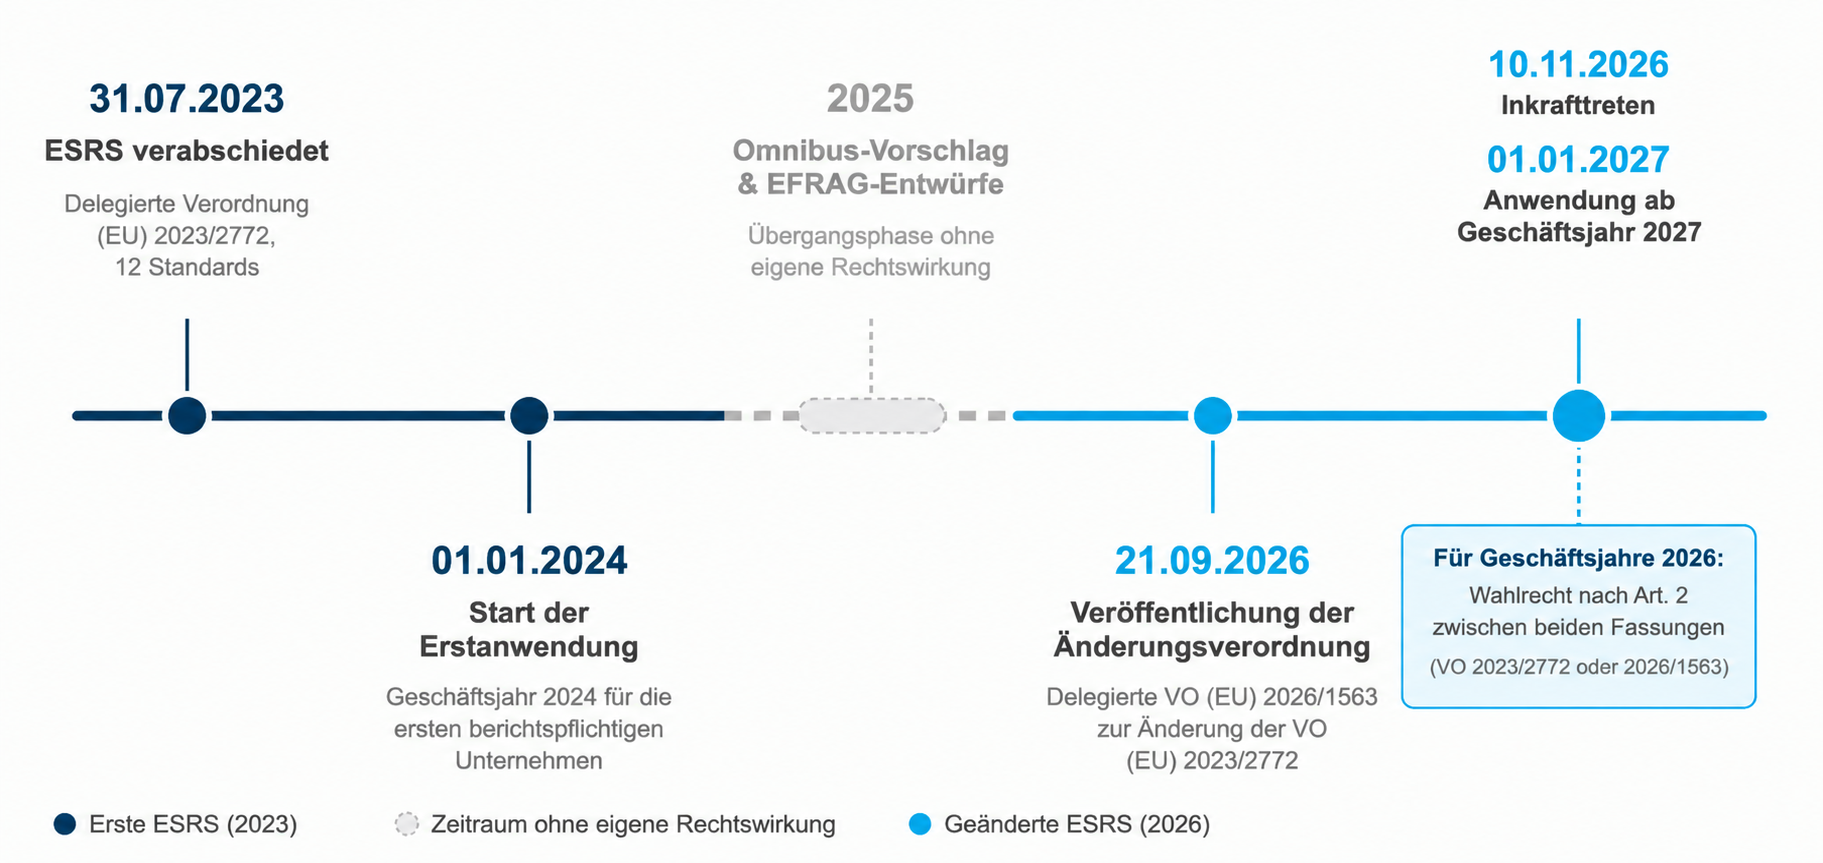
2023 verabschiedete die EU-Kommission das erste ESRS-Set (Delegierte Verordnung (EU) 2023/2772) mit rund 1.100 Datenpunkten über alle 12 Standards. Als Delegierte Verordnung ist es unmittelbar in allen EU-Mitgliedstaaten verbindlich; eine nationale Umsetzung in deutsches Recht ist nicht erforderlich. Ab dem Geschäftsjahr 2024 mussten die ersten bereits zuvor berichtspflichtigen Unternehmen nach den ESRS berichten. Für weitere Unternehmen war eine schrittweise Anwendung vorgesehen.
Die ersten Praxiserfahrungen zeigten jedoch, dass der Umfang der Datenpunkte und der hohe Anteil narrativer Angaben zu einem erheblichen Berichtsaufwand führten. Im Rahmen des EU-Omnibus-Vereinfachungspakets wurde deshalb 2025 eine Überarbeitung angestoßen. Im Mittelpunkt standen:
- weniger verpflichtende Datenpunkte,
- ein stärkerer Fokus auf quantitative statt narrative Angaben und
- der Verzicht auf zusätzliche sektorspezifische Standards.
Auf dieser Grundlage verabschiedete die EU-Kommission die vereinfachte Fassung Delegierte Verordnung (EU) 2026/1563, veröffentlicht am 21.09.2026. Sie gilt für Geschäftsjahre, die am oder nach dem 01.01.2027 beginnen.
Für das Geschäftsjahr 2026 besteht ein Wahlrecht: Unternehmen können entweder noch nach der ESRS-Fassung von 2023 oder bereits nach der vereinfachten Fassung von 2026 berichten. Die gewählte Fassung sollte im Bericht klar benannt werden, da sie Umfang und Struktur der zu erhebenden Daten unmittelbar beeinflusst.
FAQ: Häufige Fragen zu den ESRS
1. Was hat sich zwischen den ESRS 2023 und den vereinfachten ESRS 2026 konkret geändert?
Die ursprünglichen ESRS (Delegierte VO (EU) 2023/2772, „Set 1″) enthielten rund 1.100 Datenpunkte über 12 Standards, von denen ein erheblicher Teil als frei formulierter Fließtext statt als strukturierte Kennzahl zu berichten war. Die vereinfachte Fassung (Delegierte VO (EU) 2026/1563, final veröffentlicht 21.09.2026, in Kraft ab 10.11.2026, anwendbar für Geschäftsjahre ab 01.01.2027) reduziert die Zahl der Pflicht-Datenpunkte deutlich, priorisiert quantitative vor narrativen Angaben und schärft die Trennung zwischen Pflicht- und freiwilligen Datenpunkten. Zusätzlich wurden unklare Formulierungen präzisiert und die Anwendung des Wesentlichkeitsprinzips stärker konkretisiert, damit Unternehmen und Prüfer ein einheitlicheres Verständnis davon haben, was tatsächlich berichtet werden muss. Die Grundstruktur der 12 Standards und die vier Standardgruppen bleiben dabei unverändert erhalten – es handelt sich um eine inhaltliche Straffung, keine strukturelle Neuordnung.
2. Welche ESRS-Fassung muss ich für das Geschäftsjahr 2026 anwenden?
Für Geschäftsjahre 2026 besteht nach Art. 2 der VO (EU) 2026/1563 ein Wahlrecht: Unternehmen können wählen, ob sie noch nach der ursprünglichen Fassung (VO (EU) 2023/2772) oder bereits nach der vereinfachten Fassung berichten. Ab Geschäftsjahren, die am oder nach dem 01.01.2027 beginnen, ist die vereinfachte Fassung für alle Unternehmen verbindlich. Die Entscheidung ist keine reine Formsache: Wer sich bereits mitten in der Berichtsvorbereitung für 2026 befindet und auf Basis der ursprünglichen Fassung Datenpunkte erhoben hat, spart durch die Beibehaltung dieser Fassung Umstellungsaufwand; wer hingegen noch am Anfang steht, kann direkt auf die schlankere, vereinfachte Fassung aufsetzen und sich doppelte Arbeit sparen. Welche Variante im Einzelfall wirtschaftlich sinnvoller ist, hängt vom aktuellen Projektstand, der vorhandenen Systemarchitektur und der Konzernberichtsstruktur ab – und sollte frühzeitig festgelegt werden, da die gewählte Fassung im Bericht ausdrücklich benannt werden muss.
3. Muss ich alle 12 ESRS-Standards vollständig berichten?
Nein. Nur ESRS 1 (Allgemeine Anforderungen) und ESRS 2 (Allgemeine Angaben) sind für alle berichtspflichtigen Unternehmen ohne Ausnahme verbindlich, da sie die grundlegenden Berichtsprinzipien sowie verpflichtende Basisangaben zu Governance, Strategie und Risikomanagement festlegen. Die zehn Themenstandards (E1–E5, S1–S4, G1) unterliegen dagegen der doppelten Wesentlichkeitsanalyse: Nur Themen, die sowohl hinsichtlich der Auswirkungen des Unternehmens auf Mensch und Umwelt als auch hinsichtlich finanzieller Chancen und Risiken als wesentlich eingestuft werden, müssen im Detail berichtet werden. Ein als nicht wesentlich eingestuftes Thema kann mit einer nachvollziehbaren, dokumentierten Begründung vollständig ausgeschlossen werden – diese Begründung selbst wird jedoch von Prüfern regelmäßig kritisch hinterfragt und muss methodisch belastbar sein. In der Praxis berichten die meisten mittelständischen Unternehmen daher nur 4 bis 7 der 10 Themenstandards vollständig.
4. Sind die ESRS mit anderen Standards wie GRI kompatibel?
Es besteht eine partielle, aber keine vollständige Interoperabilität: Nach Marktanalysen deckt eine bestehende GRI-Berichterstattung schätzungsweise 40 % der ESRS-Datenpunkte vollständig und weitere rund 15 % teilweise ab – die verbleibenden Datenpunkte müssen zusätzlich erhoben werden. EFRAG und die Global Reporting Initiative (GRI) haben ihre Zusammenarbeit formalisiert und dazu einen offiziellen Interoperability-Index veröffentlicht, der Datenpunkt für Datenpunkt aufzeigt, wo Überschneidungen bestehen. In der Praxis bedeutet das: Ein bestehender GRI-Bericht ist eine wertvolle Vorarbeit, die Erhebungsstrukturen und Datenquellen teilweise wiederverwendbar macht, ersetzt eine ESRS-konforme Berichterstattung aber nicht. Umgekehrt gilt: Wer nach ESRS berichtet, erfüllt automatisch weite Teile der GRI-Anforderungen und kann sich bei Bedarf zusätzlich „mit Bezug auf GRI“ ausweisen.
Hinweis: Diese Prozentwerte basieren auf marktüblichen Analysen, nicht auf einem rechtlich verbindlichen Text, und sind daher als Orientierungswert zu verstehen.
5. Gibt es künftig noch sektorspezifische ESRS-Standards?
Nein. Ursprünglich war im ESRS-Rahmenwerk ein zweites Set mit sektorspezifischen Standards vorgesehen, das branchentypische Nachhaltigkeitsthemen – etwa für die Automobil-, Textil- oder Energiebranche – zusätzlich zu den 12 branchenübergreifenden Standards abdecken sollte. Im Zuge des Omnibus-Vereinfachungspakets hat die EU-Kommission diese Pläne jedoch vollständig gestrichen, um die Gesamtzahl der vorgeschriebenen Datenpunkte nicht weiter zu erhöhen und den Berichtsaufwand für Unternehmen zu begrenzen. Es gilt künftig ein einheitliches, branchenübergreifendes Set aus 12 Standards für alle berichtspflichtigen Unternehmen – unabhängig von Branche oder Geschäftsmodell. Unternehmen sollten branchenspezifische Besonderheiten stattdessen im Rahmen der doppelten Wesentlichkeitsanalyse innerhalb der bestehenden Themenstandards berücksichtigen, statt auf zusätzliche, separate Standards zu warten.
Sie wissen jetzt, was ESRS bedeutet.
Wie betrifft es Sie konkret?
